Revenue Stacking: jak BESS może jednocześnie zarabiać na arbitrażu energii, FCR, aFRR, mFRR i Peak Shaving
Wprowadzenie
Budowanie ekonomiki wielkoskalowego Battery Energy Storage System (BESS) w oparciu wyłącznie o jeden strumień przychodów jest prostą drogą do strat. Rynki spot są zmienne, ceny energii gwałtownie się wahają, a sam arbitraż energii nie gwarantuje już zwrotu z kapitału w rozsądnym czasie.
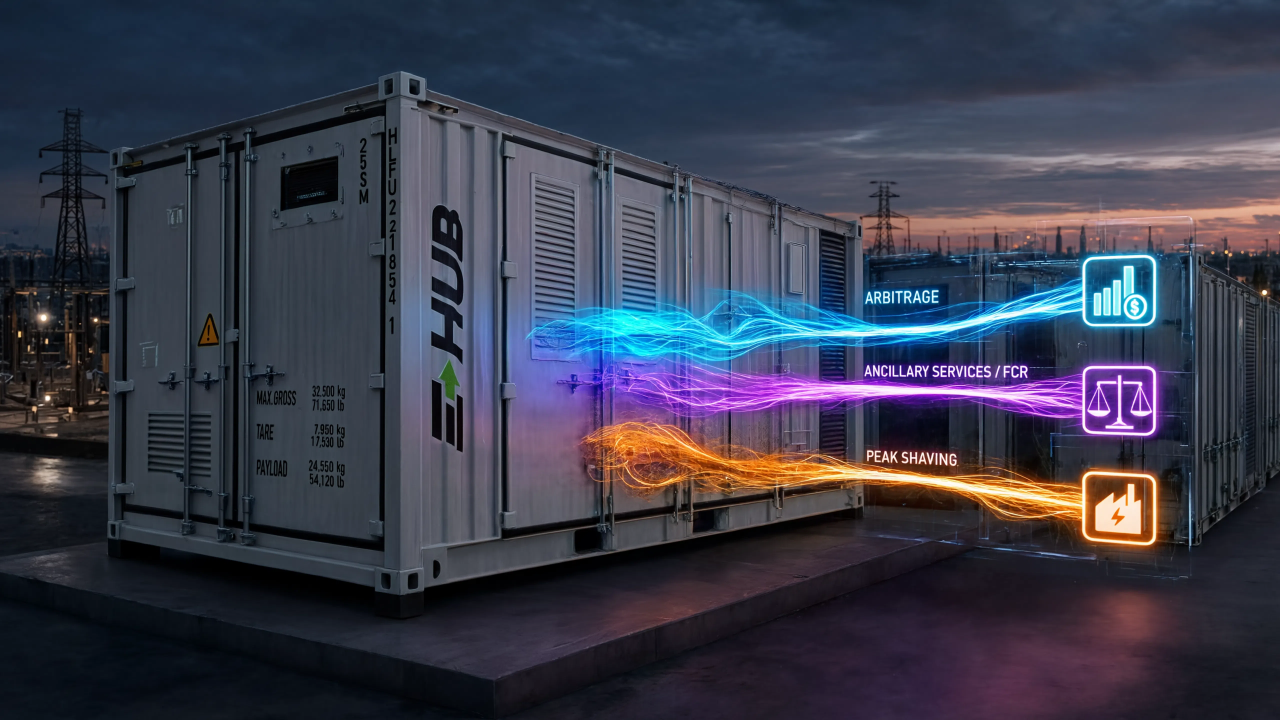
Dlatego współczesny rynek magazynowania energii przesunął się w stronę Revenue Stacking. Idea jest prosta: dokładnie ten sam fizyczny kontener BESS może jednocześnie — albo sekwencyjnie w ciągu dnia — monetyzować swoją moc i pojemność na kilku rynkach.
Przyjrzyjmy się, jak revenue stacking działa na rozwiniętych rynkach USA (PJM, CAISO, ERCOT) oraz Europy (Niemcy, Wielka Brytania) i dlaczego zmienia zasady gry dla inwestorów oraz inżynierów.
1. Architektura stacku: z czego składają się przychody BESS?
Aby zrozumieć mechanikę revenue stacking, dostępne instrumenty monetyzacji można podzielić na trzy główne warstwy:
- Energy Arbitrage (Day-Ahead / Intraday): zakup taniej energii — na przykład w godzinach wysokiej produkcji PV — i sprzedaż w godzinach wieczornego szczytu.
- Ancillary Services (FCR, aFRR, mFRR): udział w usługach regulacji częstotliwości i bilansowania systemu w czasie rzeczywistym. To segment o wysokiej marży, ale również wysokich wymaganiach technicznych.
- Peak Shaving / Demand Charge Management: lokalne ograniczanie szczytowego poboru mocy, szczególnie istotne dla obiektów C&I oraz generacji rozproszonej, w celu obniżenia kosztów infrastruktury i opłat sieciowych.
2. Mechanika rynku: USA kontra Europa
Choć sama koncepcja revenue stacking jest uniwersalna, zasady działania na rynkach amerykańskich i europejskich istotnie się różnią ze względu na regulacje oraz konstrukcję systemów elektroenergetycznych.
A. Rynki Ameryki Północnej (ERCOT, PJM, CAISO)
- Charakterystyka: rynki amerykańskie są bardzo płynne i zarządzane przez niezależnych operatorów systemu (ISO/RTO). Standardem są rynki współoptymalizowane.
- Jak działa stack: w Teksasie (ERCOT) czy Kalifornii (CAISO) oprogramowanie Energy Management System (EMS) może składać oferty godzinowe zarówno na rynku energii Day-Ahead, jak i na rynkach usług regulacyjnych. Gdy cena spot gwałtownie rośnie, algorytm może przekierować moc baterii do sprzedaży energii, czasowo ograniczając udział w usługach rezerwowych.
- Główny czynnik: wysoka zmienność cen — z ekstremalnymi skokami w okresach szczytowego obciążenia lub zdarzeń pogodowych — sprawia, że arbitraż w USA może być bardzo rentowny ponad bazowe przychody z mechanizmów Resource Adequacy.
B. Rynki europejskie (Europa kontynentalna: Niemcy, Wielka Brytania, Skandynawia)
- Charakterystyka: Europa jest silnie regulowana przez operatorów systemów przesyłowych (TSO) i podzielona na odrębne strefy cenowe. Historycznie europejski rynek BESS rozwijał się wokół rezerw częstotliwości: FCR (Frequency Containment Reserve) i aFRR (automatic Frequency Restoration Reserve).
- Jak działa stack: przez długi czas baterie w Niemczech zarabiały głównie na FCR. Wraz z nasyceniem tego rynku marże spadły. Obecnie operatorzy stosują bardziej złożone strategie: np. rezerwują 50% mocy dla szybkiej odpowiedzi częstotliwościowej FCR/aFRR, a pozostałą część kierują na rynki intraday i arbitraż.
- Główny czynnik: szybki rozwój OZE — fotowoltaiki i energetyki wiatrowej — zwiększa wahania systemowe i liczbę godzin z cenami ujemnymi, otwierając możliwości arbitrażu połączonego z rynkami bilansującymi.
3. Anatomia konfliktów: dlaczego stacking jest zadaniem dla zaawansowanego EMS, a nie Excela
Na papierze revenue stacking wygląda prosto: połączyć trzy strumienie przychodów i pomnożyć zyski. W rzeczywistości fizyka baterii narzuca twarde ograniczenia.
- Zasada zachowania energii: bateria ma określoną moc MW i pojemność MWh. Jeżeli część mocy została zakontraktowana dla FCR, nie można w tym samym czasie wykorzystać dokładnie tej samej mocy do spekulacyjnej sprzedaży energii na rynku Day-Ahead.
- Degradacja ogniw: stałe przełączanie pomiędzy trybami o wysokiej cykliczności, takimi jak arbitraż, a ciągłymi mikrocyklami charakterystycznymi dla FCR, przyspiesza zużycie elektrochemiczne.
Rozwiązanie: powodzenie projektu revenue stacking zależy w znacznie większym stopniu od EMS (Energy Management System) niż od samej marki ogniw. Inteligentne oprogramowanie predykcyjne w czasie rzeczywistym liczy marżę na każdym rynku, prognozuje ceny, uwzględnia degradację i co minutę redistribuuje dostępną moc oraz pojemność baterii pomiędzy zadaniami.
Wnioski
Revenue Stacking przekształca BESS z pasywnego „pudełka z litem” w zaawansowane narzędzie techniczne i finansowe. Na rynkach USA i Europy wygrywają nie ci, którzy mają największą baterię, lecz ci, którzy potrafią nią najlepiej zarządzać.
Inwestowanie w hardware bez zaawansowanego EMS jest jak zakup Ferrari bez kierownicy. Sama pojemność ogniw nie tworzy przewagi — prawdziwa inteligencja i rentowność znajdują się w oprogramowaniu.
Pytanie dla inwestorów i operatorów jest więc proste: czy portfel nadal opiera się przede wszystkim na fizycznej pojemności aktywa, czy na wielorynkowej optymalizacji, która pozwala utrzymać ekonomię nowoczesnych systemów magazynowania energii?
Napiszcie swoje argumenty w komentarzach! ⚡️
Artykuł pierwotnie opublikowany przez E-HUB energy na LinkedIn. Zobacz oryginalny artykuł.